
¿Qué es un Plan Personal de Retiro? El Plan Personal de Retiro (PPR) es una herramienta financiera privada diseñada para complementar las pensiones tradicionales y asegurar un bienestar económico durante el retiro. En un contexto donde las pensiones públicas enfrentan desafíos demográficos y financieros, y la seguridad social no es suficiente para mantener un estilo de vida confortable, los PPR se convierten en una opción esencial para planificar el futuro financiero.

¿Cómo funciona un Plan Personal de Retiro?
Un PPR opera mediante aportaciones periódicas realizadas durante la vida laboral del individuo. Estas aportaciones se destinan a una cuenta de inversión administrada por una entidad financiera, que se encarga de invertir los fondos en diversos instrumentos financieros con el objetivo de generar rendimientos a lo largo del tiempo.
Proceso de aportación
- Aportaciones Regulares: Consisten en depósitos mensuales, trimestrales, semestrales o anuales que el ahorrador realiza de manera constante.
- Aportaciones Extraordinarias: Son contribuciones adicionales que pueden hacerse de forma esporádica para incrementar el capital ahorrado.
- Capitalización: Los fondos aportados se invierten y generan rendimientos, los cuales se reinvierten para aprovechar el interés compuesto.
Fases del PPR
- Acumulación: Es la fase en la que el ahorrador realiza aportaciones y las inversiones crecen con el tiempo.
- Consolidación: Al acercarse la edad de retiro, se ajusta la estrategia de inversión para reducir riesgos y asegurar la estabilidad del capital.
- Distribución: Es el momento en que el ahorrador comienza a retirar los fondos acumulados para financiar su jubilación, puede retirar en una sola exhibición, solicitar una renta vitalicia a modo de pensión o hacer diversos retiros libres en monto y fecha.
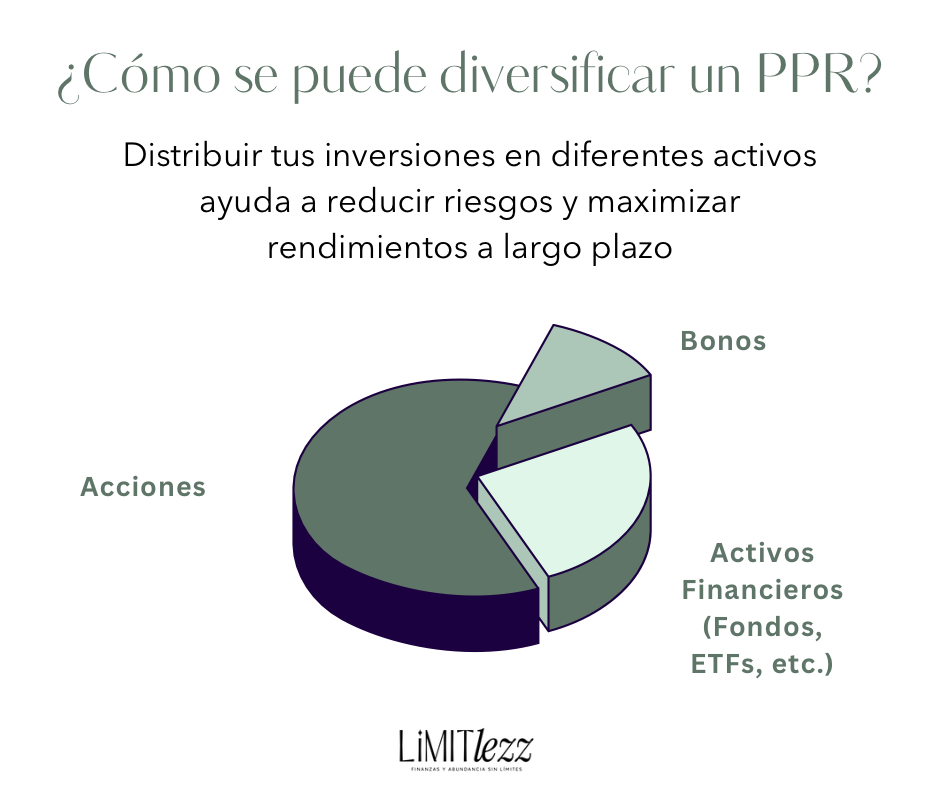
Diversificación de Inversiones
Un PPR bien gestionado diversifica sus inversiones en diferentes activos como acciones, bonos, activos financieros, entre otros, lo que ayuda a mitigar riesgos y optimizar los rendimientos a largo plazo.
Ventajas fiscales
Una de las principales atractivos de los PPR son las ventajas fiscales que ofrecen, las cuales varían según la legislación de cada país, en México funcionan de la siguiente manera.
Artículo 151 de la Ley del Impuesto sobre la Renta (LISR)
En México, el Artículo 151 de la LISR establece que las aportaciones a un PPR son deducibles de impuestos hasta un límite determinado. Específicamente, se puede deducir hasta el 10% de los ingresos acumulables anuales, con un tope máximo establecido por la ley. Esta deducción reduce la carga fiscal del contribuyente, permitiendo que más recursos se destinen al ahorro para el retiro. Además, los rendimientos generados dentro del PPR están exentos de impuestos hasta el momento del retiro, lo que potencia el crecimiento del capital a largo plazo.
Otros Beneficios Fiscales
- Diferimiento de Impuestos: Los impuestos sobre los rendimientos se difieren hasta el momento de realizar el retiro, permitiendo una mayor acumulación de capital.
- Exención de Impuestos sobre Herencias: Dependiendo del articulo de la ley de ISR puede tenerse la exención si se cumple con el plazo y edad indicados en la ley,
- Incentivos para el Ahorro Voluntario: Los PPR fomentan el ahorro voluntario, complementando las pensiones públicas y privadas.
¿Es seguro invertir en un Plan Personal de Retiro?
La seguridad de un PPR depende de múltiples factores, incluyendo la solidez de la entidad financiera que lo administra, la diversificación de las inversiones y las regulaciones gubernamentales que protegen a los inversores.
Solidez de la Institución Financiera
Es fundamental elegir una entidad financiera reconocida y con una sólida trayectoria en la gestión de fondos de retiro. Las instituciones reguladas por organismos gubernamentales ofrecen mayores garantías de seguridad y transparencia.
Estrategia de Inversión
Una estrategia de inversión diversificada y alineada con el perfil de riesgo del ahorrador es crucial para minimizar riesgos. Las entidades financieras suelen ofrecer diferentes opciones de inversión que varían en riesgo y rendimiento, permitiendo a los inversores seleccionar la que mejor se adapte a sus necesidades.
Regulaciones y Protección al Inversionista
En muchos países, los PPR están regulados por leyes específicas que garantizan la protección de los ahorradores. Por ejemplo, en México, existen diferentes organismos como La Comisión Nacional de Seguros y Fianzas (CNSF), la Comisión Nacional Bancaria y de Valores (CNBV) y La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF).
Riesgos Asociados
- Riesgo de Mercado: Las fluctuaciones en los mercados financieros pueden afectar el rendimiento de las inversiones.
- Riesgo de Liquidez: Algunos PPR pueden tener restricciones para retiros anticipados, lo que puede limitar el acceso a los fondos en caso de emergencias.
- Riesgo de Inflación: La inflación puede erosionar el poder adquisitivo de los fondos acumulados si las inversiones no generan rendimientos suficientes.
¿Cuándo es el mejor momento para empezar un PPR?
El momento ideal para iniciar un PPR es lo antes posible. Comenzar temprano permite aprovechar el interés compuesto, donde los rendimientos generados sobre las inversiones se reinvierten para generar aún más rendimientos.
Beneficios de Empezar Temprano
- Mayor Crecimiento del Capital: Con más tiempo para invertir, tus fondos tienen más oportunidades de crecer.
- Reducción del Riesgo: Al tener más años hasta el retiro, puedes asumir inversiones de mayor riesgo que, con el tiempo, pueden ofrecer mayores rendimientos.
- Flexibilidad en las Aportaciones: Comenzar temprano te da más flexibilidad para ajustar las aportaciones según tu situación financiera a lo largo del tiempo.
Si ya estás Cerca de la Edad de Retiro
Aunque es preferible iniciar un PPR temprano, nunca es tarde para comenzar a ahorrar. Incluso si estás cerca del retiro, iniciar un PPR proporcionará una fuente adicional de ingresos y mejorará tu seguridad financiera.
¿Qué pasa si necesito acceder a mi dinero antes de retirarme?
Acceder a los fondos de tu PPR antes de la edad de retiro establecida generalmente está permitido, pero puede estar sujeto a ciertas condiciones y penalizaciones.
Penalizaciones por Retiro Anticipado
- Cargos por Cancelación: Algunas instituciones cobran una comisión por retirar fondos antes del tiempo acordado.
- Impuestos Adicionales: Dependiendo de la legislación local, podrías estar sujeto a impuestos adicionales por retiros anticipados.
- Pérdida de Beneficios Fiscales: Al retirar los fondos antes de tiempo, podrías perder las ventajas fiscales asociadas con las aportaciones y los rendimientos.
Planificación Financiera
Antes de considerar un retiro anticipado, es recomendable consultar con un asesor financiero para evaluar las implicaciones y explorar alternativas que no afecten tus planes de retiro a largo plazo.
¿Cómo elegir el PPR adecuado?
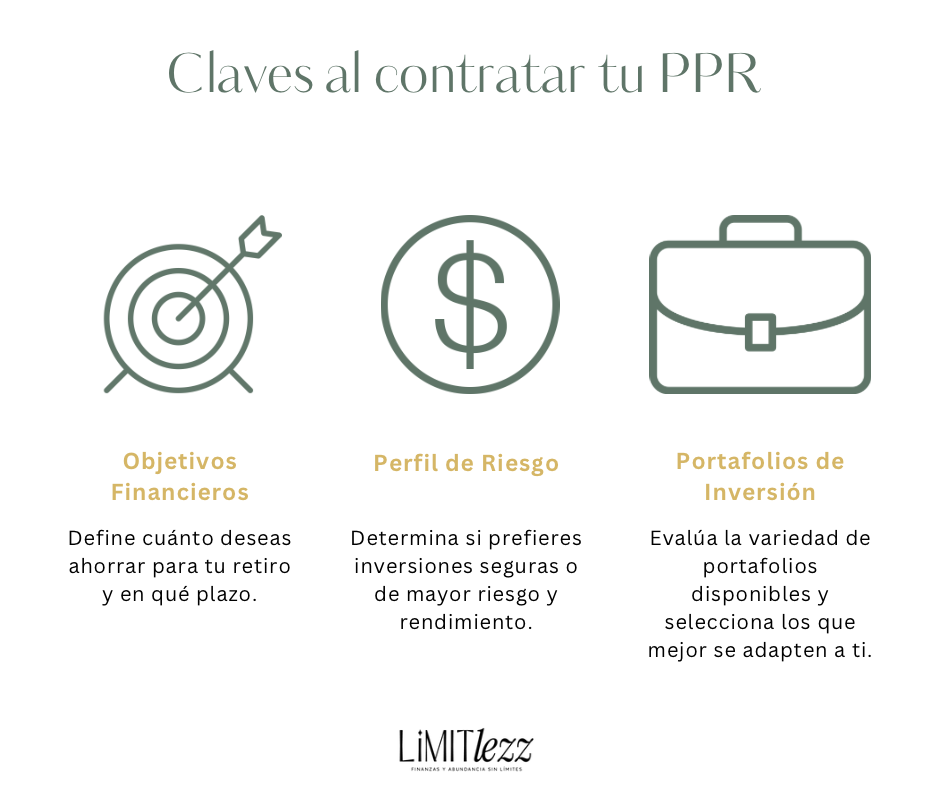
Seleccionar el PPR adecuado requiere una evaluación cuidadosa de tus objetivos financieros, tu perfil de riesgo y las opciones disponibles en el mercado. Por experiencia, nosotros siempre recomendamos el Optimaxx Plus de Allianz.
Factores a Considerar
- Objetivos Financieros: Define cuánto deseas acumular para tu retiro y en qué plazo.
- Perfil de Riesgo: Determina tu tolerancia al riesgo, es decir, cuánto estás dispuesto a arriesgar para obtener mayores rendimientos.
- Horizonte Temporal: Considera cuánto tiempo falta para tu retiro, lo que influye en la estrategia de inversión adecuada.
- Comisiones y Costos: Evalúa las comisiones por administración, gestión y otros costos asociados con el PPR.
- Rendimientos Históricos: Revisa el desempeño histórico de los fondos de inversión ofrecidos por el PPR.
- Flexibilidad de Aportaciones: Asegúrate de que el plan permita ajustar las aportaciones según tu capacidad financiera.
Consultar con un Asesor Financiero
Nosotros podemos proporcionarte una visión objetiva y ayudarte a comparar diferentes opciones de PPR, considerando tus necesidades y circunstancias personales. Además, te ayudaremos a entender los términos y condiciones, así como las implicaciones fiscales de cada opción.
El Plan Personal de Retiro (PPR) Ofrece ventajas significativas, como beneficios fiscales y la posibilidad de construir un capital sólido a través de aportaciones periódicas y diversificación de inversiones. Aunque existen riesgos asociados, como cualquier inversión, la correcta elección de una entidad financiera confiable y una estrategia de inversión adecuada pueden mitigar estos riesgos y asegurar un futuro financiero estable.
¿Listo para comenzar a planificar tu futuro financiero? No dejes para mañana lo que puedes crear hoy. Agenda tu asesoría personalizada con nuestros expertos y descubre cómo un Plan Personal de Retiro puede ayudarte a alcanzar la tranquilidad económica que mereces. Agenda tu asesoría aquí y da el primer paso hacia un retiro digno y pleno.